איך מתחילים לסלוק: מספר ספק, מסוף ועסקה ראשונה
הסדר שבו עושים את הדברים קובע אם ביום הפתיחה הלקוח הראשון ישלם בכרטיס או ילך לחפש כספומט. הנה הסדר, מהמסמכים ועד סגירת היום הראשון.
אוספים מסמכים לפני שמתקשרים
חברת הסליקה תבקש לזהות את העסק ואת מי שעומד מאחוריו. הכינו תעודת זהות ומספר עוסק, או ח.פ. אם העסק רשום כחברה, ואישור על חשבון הבנק שאליו ייכנס הכסף. כתבו בשורה אחת מה העסק מוכר ואיפה, וציינו אם תהיה גם מכירה בטלפון או באתר. לפעמים מבקשים גם חוזה שכירות או רישיון עסק, אז שאלו מה ברשימה לפני ששולחים. חבל שהבקשה תיתקע בגלל מסמך אחד.
פונים לחברת סליקה ומקבלים מספר ספק
חברת הסליקה, ״הסולק״ בלשון בנק ישראל, חותמת איתכם על הסכם ומעבירה אליכם את הכסף מעסקאות בכרטיס. בסוף התהליך מקבלים מספר ספק, שנקרא גם מספר בית עסק. לפני שחותמים, השוו בין כמה הצעות לפי ארבעה דברים: עמלת הסליקה באחוזים, עמלה קבועה לכל עסקה אם יש, דמי מסוף חודשיים וכמה ימים עוברים עד שהכסף נכנס לחשבון. את המחיר ואת מועדי הזיכוי הסולק חייב לפרט בהסכם, כך קובעת הוראה של בנק ישראל. אם משהו מהם חסר, בקשו אותו בכתב לפני שחותמים. מה זה מספר ספק, בהסבר מלא.
בוחרים מסוף: חיצוני או משולב
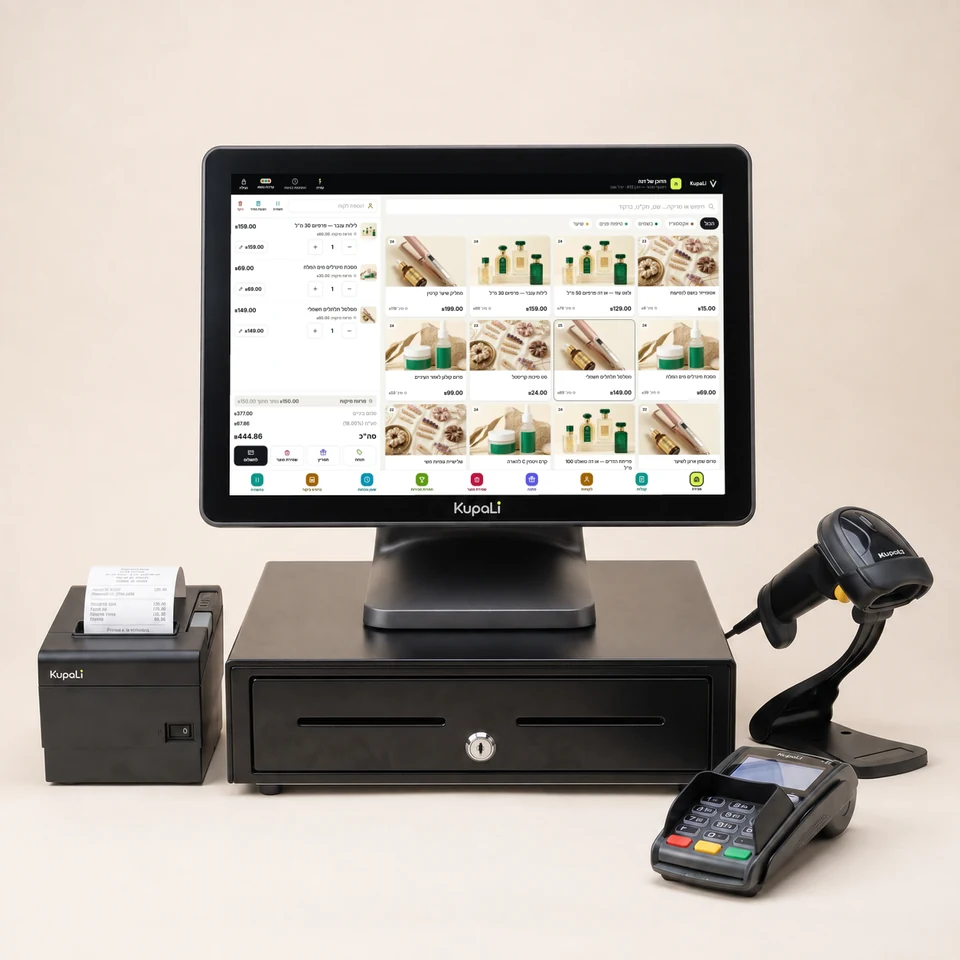
במסוף חיצוני מקלידים את הסכום, הלקוח מצמיד כרטיס או טלפון, ובקופה מסמנים שהתשלום היה בכרטיס. במסוף משולב הסכום עובר מהקופה למסוף לבד, והאישור חוזר לקופה. אתם לא חייבים לקחת את המסוף מחברת הסליקה: לפי אותה הוראה, סולק לא יכול לדרוש שתיקחו ממנו ציוד כתנאי לסליקה, ואם הוא כן מציע מסוף, המחיר נקבע בנפרד מהעמלות. וגם אם שוכרים ממנו מסוף, הוא לא יכול לחייב אתכם להישאר לתקופה קבועה או לשלם דמי יציאה כשעוזבים. מסוף חדש שמתחבר היום צריך לתמוך בתקן EMV ובתשלום ללא מגע.
בקופה-לי: צריכים מסוף אשראי משולב במערכת (₪1,500 + מע״מ, בקרוב)? עד שהוא זמין, עובדים עם המסוף החיצוני שלכם.
מחברים את התשלום לקופה
עם מסוף חיצוני, החיבור הוא סדר עבודה ולא כבל. כל עובד עושה את זה באותו סדר: מסיימים את המכירה בקופה, מקלידים את אותו סכום במסוף, ורק אחרי האישור מסמנים בקופה ״כרטיס״ ומפיקים קבלה. הקבלה יוצאת מהקופה גם כשהכסף עבר במסוף. הגדירו בקופה אמצעי תשלום נפרדים למזומן, לכרטיס ולהעברה, כדי שהדוח היומי יפריד ביניהם.
עסקה ראשונה וסגירת היום
לפני הלקוח הראשון עשו עסקה קטנה בכרטיס שלכם, נגיד 5 שקלים, ובטלו אותה. כך בודקים שהמסוף מחובר, שהביטול עובד ושאתם יודעים איפה הוא מופיע בדוח.
בסוף כל יום משווים את סך הכרטיסים בדוח הקופה לדוח המסוף. פער מצביע בדרך כלל על עסקה שהוקלדה פעמיים, בוטלה רק במסוף או לא סומנה בקופה. סוגרים אותו באותו ערב, כשעוד זוכרים מה קרה.
ואם ביום הראשון המסוף לא עובד, ממשיכים למכור במזומן ובהעברה, רושמים הכול בקופה ופונים לתמיכה של חברת הסליקה. לא מעבירים את אותו כרטיס שוב ושוב עד שזה יעבוד: קודם בודקים בדוח המסוף אם העסקה הראשונה כבר אושרה. מה עושים כשלא ברור אם עסקה עברה, הסברנו במדריך קופה, מסוף וסליקה.
מה שומרים לרואה החשבון
רואה החשבון צריך לראות שהכסף שנכנס לבנק מתאים למכירות. שמרו את הסכם הסליקה, את דוח הקופה ואת דוח המסוף של כל יום, ואת דוחות הזיכוי שחברת הסליקה שולחת. שאלו את חברת הסליקה באיזה דוח מופיעות העמלות שירדו, ואת רואה החשבון באיזו צורה נוח לו לקבל את כל זה.
לוקחים לפגישה
סמנו את הבדיקות שהשלמתם. הסימון אינו נשמר ואינו נשלח.
מקורות רשמיים
- בנק ישראל: הוראת ניהול בנקאי תקין 472, סולקים וסליקת עסקאות בכרטיסי חיוב
- בנק ישראל: תקן EMV ותשלומים בכרטיס
מקור רשמי נבדק בהכנת המדריך. יש לבדוק עדכונים והתאמה למקרה שלכם.
זה מדריך כללי, לא ייעוץ משפטי או פיננסי. התנאים משתנים מחברת סליקה אחת לאחרת, ולכן את מה שחל עליכם בודקים בהסכם שלכם ועם רואה החשבון.